preloader

Jurisprudence

🇧🇫Burkina-Faso
Ohadata J-10-114
Arrêt n° 31, CISSE Mady c/ Ets GUIGMA Idrissa Cour d'Appel de Bobo-Dioulasso Arrêt du 15/05/2006

Procedure Simplifiee De Recouvrement Des Creances - Injonction De Payer - Decision D'injonction De Payer Rendue Sur Opposition - Appel - Recevabilite (oui) - Exceptions De Fins De Non Recevoir - Defaut Du Droit D'agir - Violation Des Dispositions De L'article 13 Cpc (non)
Vente Commerciale - Commande Du Sucre - Livraison De La Marchandise - Action En Paiement - Delai De Prescription - Article 274 Audcg - Emission De Cheques En Paiement Du Reliquat - Elements De Reconnaissance Du Droit - Article 2248 Code Civil - Acte Interruptif De Prescription (oui) - Application Du Delai De Prescription En Matiere De Cheque (non) - Paiement De La Dette - Defaut De Preuve - Extinction De L'obligation De L'acheteur (non) - Confirmation Du Jugement

Selon les dispositions de l'article 274 AUDCG, le délai de prescription en matière de vente commerciale est de deux (02) ans. Ce délai court à partir de la date à laquelle l'action peut être exercée.
En l'espèce, l'acheteur reconnaît avoir, au cours du délai de prescription stipulé à l'article 274 précité, émis deux (02) chèques en paiement du reliquat de sa dette issue de la commande du sucre. Ces chèques constituent de ce fait des éléments de reconnaissance du droit du vendeur en tant que créancier par l'acheteur. Ils sont donc interruptifs du délai de prescription de l'article 274 ci-dessus cité et ce, en vertu de l'article 2248 du code civil qui stipule que : « La prescription est interrompue par la reconnaissance que le débiteur ou le possesseur fait du droit de celui contre lequel il prescrivait »
L'argument tiré des articles 68 et 40 de la loi uniforme sur les instruments de paiement dans l'UMOA ne saurait prospérer dans la mesure où lesdites dispositions ne s'appliquent qu'au délai de prescription qu'encourent les actions du porteur contre les endosseurs et autres obligés en matière de chèque.
Donc, à défaut de preuve du paiement de sa dette, l'acheteur ne peut être libéré de son obligation de payer le prix.

Article 4 Aupsrve
Article 8 Aupsrve
Article 15 Aupsrve
Article 274 Audcg
Article 13 Code De Procedure Civile Burkinabè
Article 550 Code De Procedure Civile Burkinabè
Article 2248 Code Civil Burkinabè
Article 40 Loi Uniforme Sur Les Instruments De Paiement
Article 68 Loi Uniforme Sur Les Instruments De Paiement

Actualité récente

photo

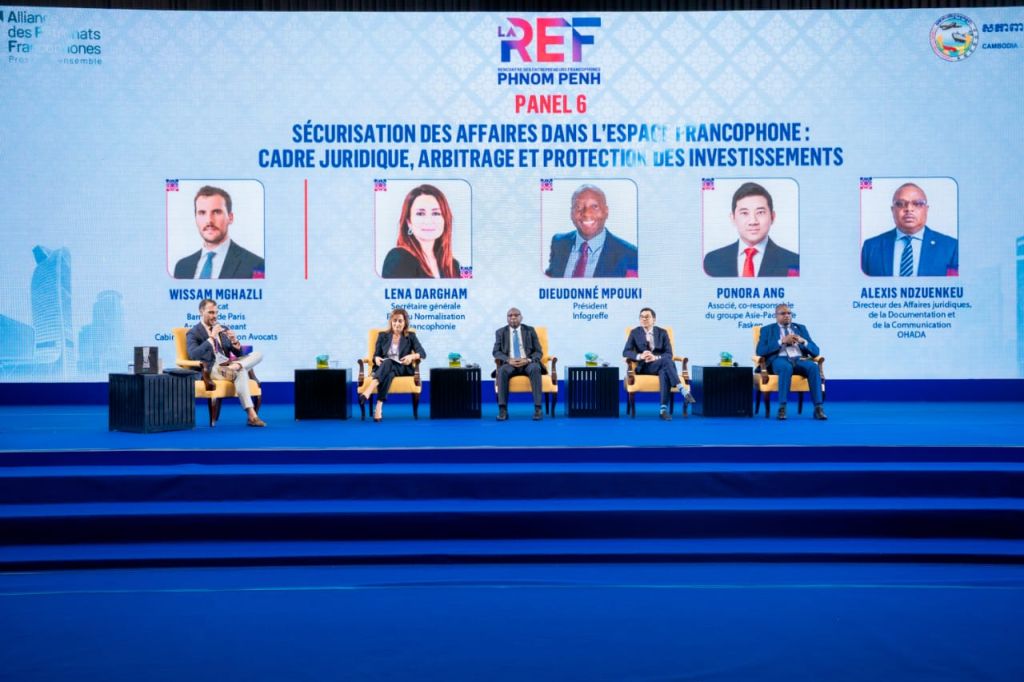
Participation de l'OHADA au forum des entrepreneurs francophones, du 14 au 16 novembre 2026 à Phnom Penh (Cambodge)

L'OHADA était représentée à ces assises par le Dr Alexis NDZUENKEU, Directeur des affaires juridiques, de la documentation et de la communication, qui a notamment participé à l'animation d'un panel consacré à la sécurisation des affaires dans l'espace francophone.
photo

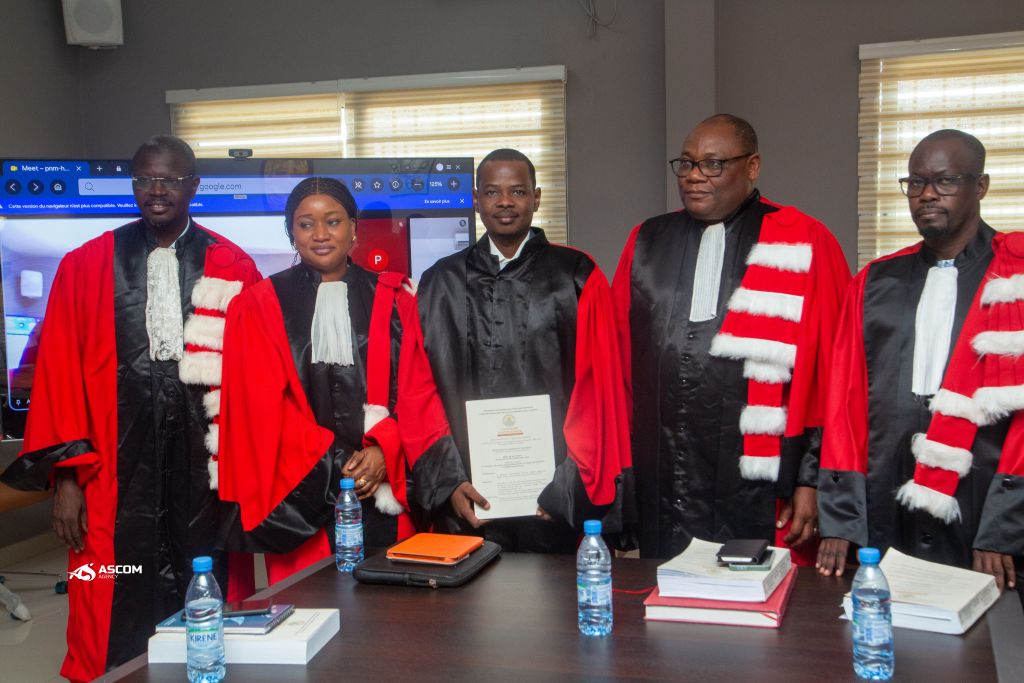
Soutenance d'une thèse de doctorat en droit privé sur « Le contrôle des opérations intragroupes en droit des sociétés commerciales OHADA », le 07 novembre 2026 à Saint-Louis (Sénégal)

Nous avons le plaisir de vous annoncer que M. Evêché SOUGNABE KABE a soutenu une thèse de doctorat en droit privé sur « Le contrôle des opérations intragroupes en droit des sociétés commerciales OHADA », le 07 novembre 2026 à l'Université Gaston Berger de Saint-Louis (Sénégal).

photo1

Compte rendu de l'Assemblée Générale ordinaire de la section Université Catholique de l'Afrique de l'Ouest de l'AUPROHADA, Abidjan, 4 novembre 2026

Le mercredi 4 novembre 2026, la section Université Catholique de l'Afrique de l'Ouest - Unité Universitaire d'Abidjan (UCAO-UUA) de l'Association Universitaire pour la Promotion de l'OHADA (AUPROHADA UCAO-UUA) a tenu son Assemblée Générale ordinaire dans l'amphithéâtre de la Licence 3 Droit public.

photo

Journée du droit : les points clés de la leçon inaugurale du Secrétaire Permanent de l'OHADA

Dans cette communication inaugurale, il a mis en évidence les conditions dans lesquelles le droit peut devenir un véritable instrument de développement économique. En ce sens, il a notamment souligné la nécessité de rapprocher la production normative des réalités économiques et des besoins des acteurs.